Achat d’une voiture professionnelle : arbitrez entre propriété, location et trésorerie
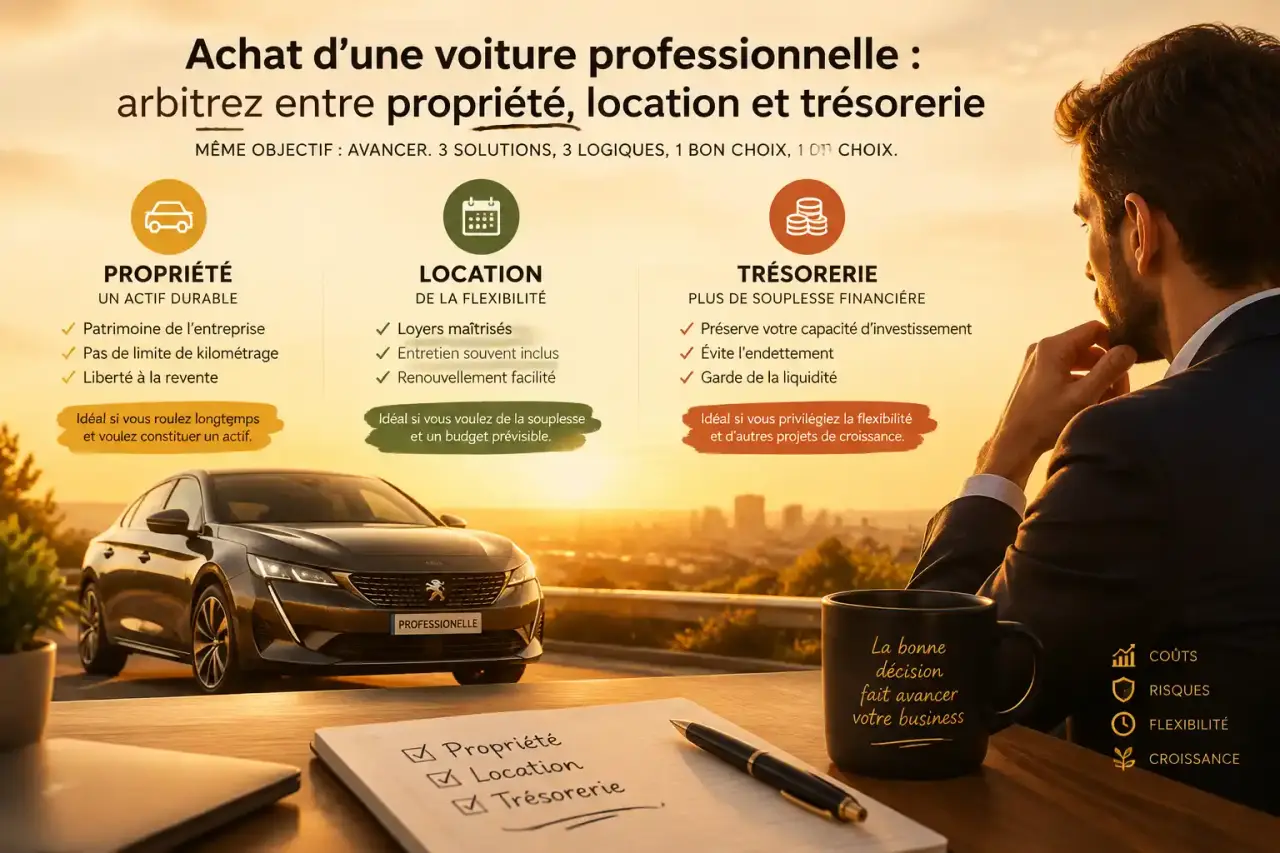
Une entreprise peut acheter un véhicule pour les déplacements d’un dirigeant ou d’un salarié, une activité commerciale ou le transport de matériel. Le bon choix ne dépend pas du prix affiché uniquement. Le type de véhicule, le financement, la TVA, les taxes, le kilométrage et l’usage personnel déterminent le coût réel. Avant de signer, raisonnez donc en coût total de mobilité, et pas seulement en mensualité.
Partir de l’usage pour choisir le bon véhicule
Une voiture de fonction est mise à la disposition d’un collaborateur, y compris pour ses trajets personnels. Une voiture de société peut, au contraire, être réservée aux besoins de l’entreprise. Dès qu’un véhicule appartenant à l’entreprise est utilisable à titre privé, cet usage peut constituer un avantage en nature, à évaluer et à déclarer.
Le choix entre véhicule particulier (VP) et utilitaire est structurant. Un VP convient aux rendez-vous, aux déplacements de représentation et aux longues distances. Un utilitaire répond mieux à une activité qui impose de transporter des outils, des marchandises ou des charges. Sa configuration et son affectation professionnelle peuvent aussi entraîner un traitement fiscal plus favorable.
Vérifiez toutefois la carte grise et la catégorie exacte du véhicule. Un modèle doté d’une banquette arrière, un pick-up ou un véhicule transformé ne relève pas systématiquement du régime attendu. La carrosserie, l’aménagement et l’usage réel doivent être cohérents avec le traitement retenu.
Neuf, occasion ou véhicule personnel indemnisé
Le neuf apporte une garantie constructeur, des équipements récents et une motorisation choisie selon l’usage. L’occasion réduit le ticket d’entrée et limite souvent la première dépréciation, à condition d’en contrôler l’historique. Pour un besoin ponctuel ou un faible kilométrage, l’entreprise peut aussi rembourser des frais kilométriques à la personne qui utilise son véhicule personnel.
Cette solution évite d’immobiliser des fonds, mais elle ne remplace pas un véhicule dédié lorsque l’activité exige un aménagement, une charge utile ou une disponibilité quotidienne. Un artisan peut avoir besoin d’un utilitaire accessible chaque jour, tandis qu’un consultant itinérant privilégiera la fiabilité, le confort et l’autonomie réelle.
Un véhicule professionnel doit donc être dimensionné à partir d’une semaine type. Notez les distances parcourues, les arrêts, les besoins de chargement et les contraintes de stationnement avant de comparer les offres. Cette méthode évite de payer des équipements inutiles ou de choisir un véhicule trop limité pour l’activité.
Comparer achat comptant, crédit, LOA et LLD
La meilleure formule dépend de la durée de détention envisagée, des besoins en fonds de roulement (BFR) et de la volonté de devenir propriétaire. L’achat inscrit le véhicule à l’actif. La location privilégie l’usage et la prévisibilité. Pour comparer les offres, prenez en compte les échéances, l’apport, l’assurance, l’entretien, les pneus, les limites kilométriques et le coût de restitution.
| Solution | Propriété | Effet principal | Adaptée si… |
|---|---|---|---|
| Achat comptant | Immédiate | Sortie de trésorerie importante, revente libre | La trésorerie est solide et la conservation longue |
| Crédit classique | À l’achat | Préserve une partie des liquidités, avec intérêts | L’entreprise veut amortir et conserver le véhicule |
| LOA | Optionnelle en fin de contrat | Loyers et possibilité de lever l’option d’achat | La décision de conserver le véhicule reste ouverte |
| LLD | Non prévue | Budget mensuel prévisible, services souvent inclus | Le renouvellement régulier est prioritaire |
Raisonner en coût total, pas en loyer mensuel
L’achat comptant évite les intérêts, mais peut réduire la trésorerie disponible pour les stocks, les salaires ou les investissements. Le crédit répartit l’effort financier tout en laissant l’entreprise propriétaire, avec une valeur de revente à la clé. En LOA, l’option d’achat doit être incluse dans le calcul final. En LLD, les prestations incluses peuvent simplifier la gestion de flotte, mais les frais liés au kilométrage excédentaire ou à la remise en état doivent être examinés.
Pour comparer les solutions, additionnez sur la durée prévue l’apport, les loyers ou les échéances, les intérêts, l’assurance, l’entretien, les pneumatiques, l’énergie, la fiscalité, la valeur de revente estimée et les éventuels frais de restitution. Ce calcul de TCO, ou coût total de possession, montre souvent qu’un loyer attractif ne correspond pas à l’offre la moins coûteuse.
Fiscalité : les points à vérifier avant la commande
La fiscalité varie selon la nature du véhicule, son énergie, ses émissions, son poids et le régime de TVA de l’entreprise. Un utilitaire affecté à l’activité ouvre généralement davantage de possibilités de déduction qu’un véhicule de tourisme. La TVA sur l’acquisition d’un VP est en principe limitée, tandis qu’elle peut être récupérable sous conditions sur un utilitaire, l’entretien, la recharge électrique et certains carburants.
TVA, amortissement et taxes environnementales
Les règles citées pour les carburants font notamment état d’une récupération de TVA de 100 % sur le GPL et le superéthanol, de 80 % sur le gazole et de 100 % sur l’essence depuis 2022 dans les cas concernés. La TVA sur l’électricité utilisée pour la recharge est également récupérable sous conditions. Ces traitements supposent des factures correctement établies au nom de l’entreprise et une affectation professionnelle justifiable.
En cas d’achat, le véhicule est amorti sur sa durée d’utilisation, souvent autour de cinq ans. Pour les véhicules de tourisme, la déduction est plafonnée selon les émissions : 18 300 € dans le cas général cité, 9 900 € pour les véhicules les plus polluants et jusqu’à 30 000 € pour les véhicules électriques. Pour les utilitaires, la déduction d’amortissement est indiquée à 100 %.
Les véhicules de tourisme peuvent aussi être soumis aux taxes sur les émissions de CO2 et de polluants atmosphériques, qui ont remplacé l’ancienne TVS. La masse en ordre de marche peut également avoir une incidence. Les émissions et le poids doivent donc être vérifiés avant la commande, surtout lorsque plusieurs versions d’un même modèle sont disponibles.
Ces règles dépendent de la configuration exacte du véhicule et du régime de l’entreprise. Faites valider le montage par votre expert-comptable avant l’achat, en particulier pour un véhicule mixte, hybride, transformé ou importé.
Sécuriser l’achat d’une voiture professionnelle d’occasion
Une occasion achetée auprès d’une concession, d’un négociant ou d’une plateforme spécialisée peut offrir un prix plus bas et une disponibilité rapide. Le vendeur professionnel apporte généralement un cadre de garantie plus protecteur qu’une vente entre particuliers. Comparez aussi les services proposés : reprise, financement, extension de garantie, entretien et livraison peuvent modifier la valeur réelle de l’offre.
Les contrôles qui évitent une mauvaise affaire
- Vérifiez la cohérence entre le kilométrage, le carnet d’entretien et les factures de réparation.
- Demandez le procès-verbal du contrôle technique lorsqu’il est requis et examinez les remarques signalées.
- Contrôlez le certificat d’immatriculation, l’identité du vendeur et l’absence d’opposition au transfert.
- Inspectez la carrosserie, les pneus et les équipements professionnels, puis réalisez un essai sur route.
- Pour un véhicule importé de l’Union européenne, anticipez l’obtention du quitus fiscal.
Un utilitaire d’occasion mérite des vérifications supplémentaires. Examinez la charge utile, les portes, le plancher, les fixations et les aménagements. Ces éléments donnent une indication sur l’intensité du travail réalisé par le véhicule, au-delà de son seul kilométrage. Ils peuvent aussi révéler des réparations ou des transformations à intégrer dans la décision.
Finaliser l’achat et organiser les démarches
Conservez le bon de commande, la facture, le certificat de cession si nécessaire, le certificat d’immatriculation, les justificatifs d’assurance et les documents d’entretien. L’immatriculation se traite dans le Système d’Immatriculation des Véhicules. La déclaration d’achat est indiquée dans un délai de 15 jours suivant l’acquisition. Le formulaire CERFA n°13751*02 est notamment cité pour cette démarche. Selon la situation, le professionnel vendeur peut effectuer une partie des formalités.
Avant la mise en circulation, désignez les conducteurs autorisés et définissez les règles d’usage personnel. Prévoyez aussi le suivi des kilomètres et centralisez les factures de carburant ou de recharge. Pour une flotte, cette organisation facilite la justification des dépenses, le suivi du coût total et le renouvellement du parc au bon moment.
La décision finale tient à un arbitrage simple : l’entreprise veut-elle posséder un actif et le revendre, ou acheter un service de mobilité avec un budget stabilisé ? Une fois cette priorité définie, le type de véhicule et la formule de financement deviennent plus faciles à comparer. Le coût total, la fiscalité et l’usage quotidien doivent ensuite confirmer le choix.